Lån opptil 100 000 euro med oversikt over månedskostnaden
Det finnes ikke ett fast månedsbeløp for lån opptil 100 000 euro, fordi avdraget avhenger av lånebeløpet, renten og nedbetalingstiden. Derfor bør du se på hvordan disse vilkårene påvirker det månedlige terminbeløpet før du bestemmer deg.
Det er naturlig å ville vite hva lånet betyr for økonomien fra måned til måned, ikke bare hvor mye du kan låne. Her får du en tydelig gjennomgang av hvordan avdrag og renter henger sammen, hvordan ekstra nedbetaling kan påvirke lånet, og hvilke opplysninger som gjør tilbud enklere å sammenligne.
Du får også vite hvorfor effektiv rente gir et nyttig sammenligningsgrunnlag, og hva du bør se etter i nedbetalingsplanen. Målet er å gi deg bedre oversikt over lånevilkårene, slik at du kan vurdere om en løsning passer økonomien og planene dine.
Viktige punkter
- Se hvordan nedbetalingstiden påvirker månedsbeløpet og den samlede renten.
- Skill mellom nominell og effektiv rente for å forstå hva lånet faktisk innebærer.
- Sammenlign lånetilbud ut fra rente, avdrag og vilkår, ikke bare lånebeløpet.
- Bruk en lånekalkulator til å vurdere månedlige avdrag før du velger finansiering.
Innholdsfortegnelse
Nedbetaling og ekstra avdrag
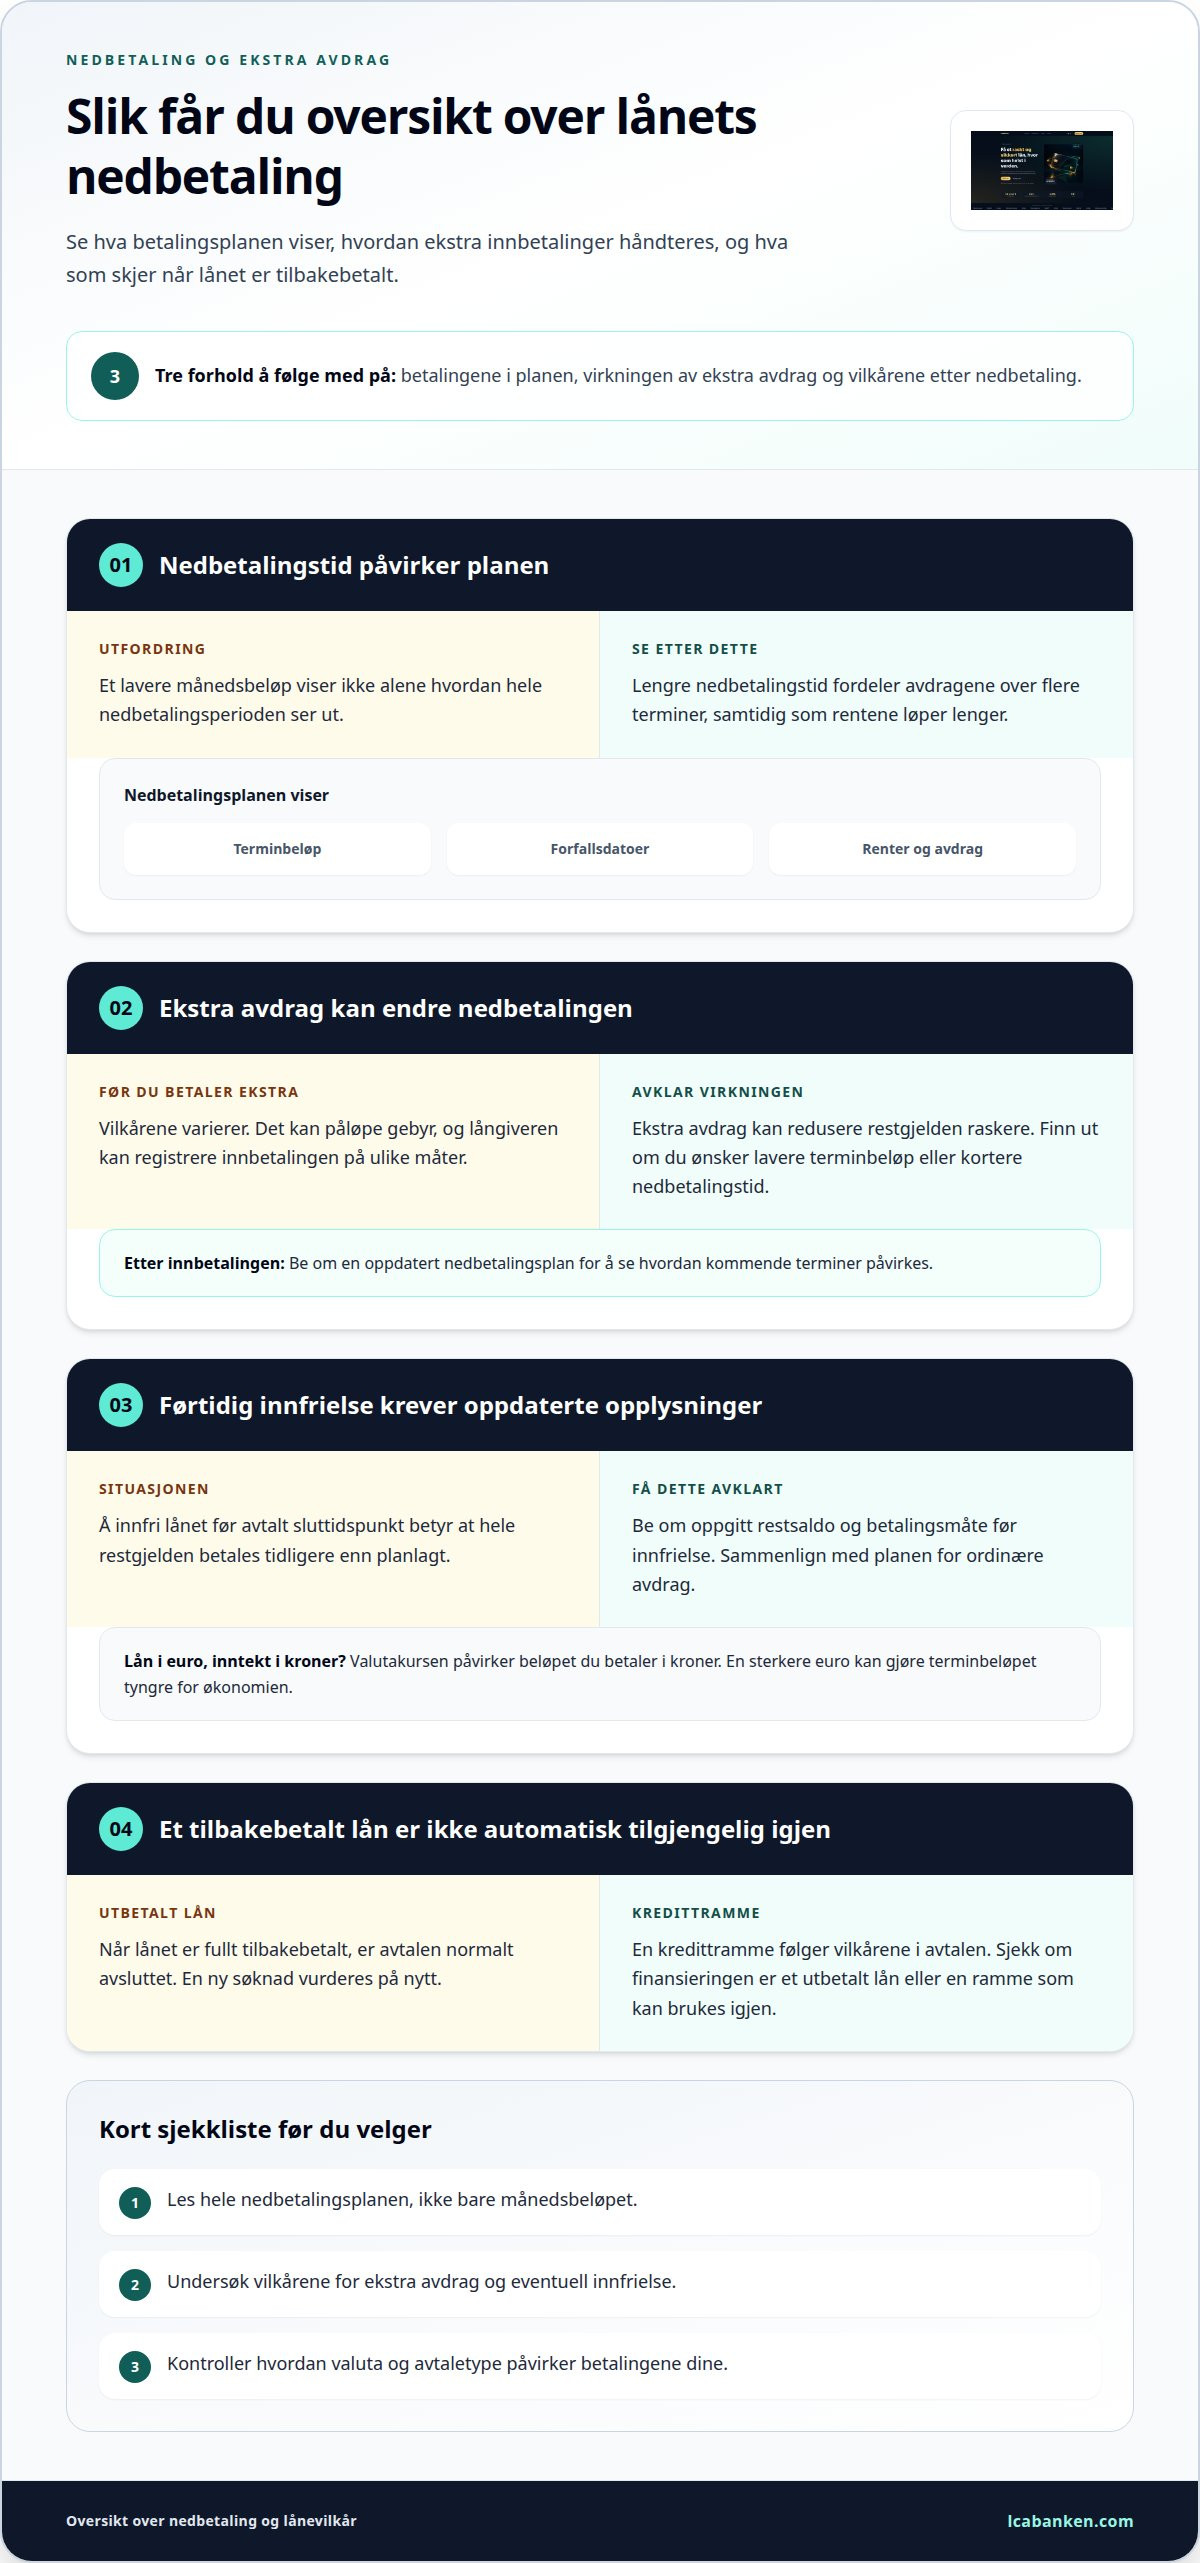
Velg nedbetalingstid med utgangspunkt i både månedlig betaling og hvor lenge rentene løper. Hvis lånet er i euro og inntekten din i norske kroner, vil valutakursen påvirke beløpet du må betale i kroner. En sterkere euro kan gjøre terminbeløpet tyngre for økonomien.
Nedbetalingstid og nedbetalingsplan
Nedbetalingsplanen viser terminbeløp, forfallsdatoer og fordelingen mellom renter og avdrag. Se på hele planen, ikke bare månedsbeløpet. Lengre nedbetalingstid fordeler avdragene over flere terminer, men rentene løper også lenger. Maksimal lånesum og løpetid avhenger av lånetypen og långiverens vurdering.
Se også hvordan nominell rente påvirker beregningen, og bruk samme lånebeløp og løpetid når du sammenligner tilbud. Da blir forskjeller i avdrag og vilkår tydeligere. Banken vurderer søknaden før et lån eventuelt innvilges.
Tilgjengelighet etter nedbetaling
Når et lån er fullt tilbakebetalt, er låneavtalen normalt avsluttet. Det betyr ikke automatisk at du fortsatt har tilgang til samme finansiering. En ny søknad vurderes på nytt, mens en kredittramme følger vilkårene i avtalen. Se derfor etter om avtalen gjelder et utbetalt lån eller en ramme som kan brukes igjen. Dette skillet avgjør hva «tilgjengelig etter nedbetaling» innebærer.
Ekstra avdrag kan redusere restgjelden raskere. Vilkårene for ekstra innbetalinger kan variere, så undersøk om det kan påløpe gebyr. Undersøk hvordan banken registrerer innbetalingen, og om du ønsker lavere terminbeløp eller kortere nedbetalingstid. Be om en oppdatert plan etter ekstra betaling, slik at du ser virkningen på kommende terminer.
Førtidig innfrielse betyr at hele restgjelden betales før avtalt sluttidspunkt. Før innfrielse bør du få oppgitt gjenstående saldo og betalingsmåte. Sammenlign beløpet med planen for ordinære avdrag. Hvis inntekten din er i kroner, bør du også vurdere hvordan kursen mellom euro og kroner påvirker innfrielsesbeløpet på betalingstidspunktet.
Nominell og effektiv rente
Nominell rente er grunnrenten som oppgis for lånet. Effektiv rente uttrykkes som en årlig prosentsats og beregnes ut fra flere deler av avtalen. Tallene beskriver derfor ikke helt det samme. Når du leser et tilbud, finn begge opplysningene og se hvordan de er forklart. Da blir det enklere å forstå hva hvert rentetall viser, uten å blande grunnrenten med den samlede beregningen.
Se også hvilke forutsetninger som ligger bak renten. Gjelder den for hele avtaleperioden, eller kan den endres? Hvilke vilkår må være oppfylt for at den oppgitte renten skal gjelde? Detaljene står i tilbudet eller avtalen. Les forklaringene sammen med rentesatsene, ikke isolert. Slik får du et tydeligere bilde av hvordan lånet er beskrevet, og hvilke betingelser som følger med rentevilkåret.
Effektiv rente er særlig nyttig når tilbud har ulik nominell rente eller ulike beregningsmåter. Sammenlign de samme opplysningene i hvert tilbud, og kontroller at prosentsatsene bygger på samme type låneoppsett. Hvis ett tilbud viser effektiv rente og et annet bare nominell rente, kan tallene ikke sammenlignes direkte. Den laveste oppgitte prosenten er derfor ikke nødvendigvis et tegn på de beste vilkårene.
Bruk en fast rekkefølge når du leser tilbud: Finn nominell rente, finn effektiv rente, og les deretter vilkårene som forklarer beregningen. Se etter hvordan renteendringer varsles, og fra hvilket tidspunkt en justering gjelder. Noter også om renten knyttes til en bestemt periode eller et valg i avtalen. Slik blir tilbudene lettere å forstå på egne premisser. Før du godtar, kontroller at rentetypen og prosentsatsene i avtalen samsvarer med opplysningene i tilbudet.
Renten på et forbrukslån fastsettes individuelt av banken etter en vurdering av søknadsopplysninger og kredittopplysninger. Derfor kan tilbud til ulike låntakere avvike, selv når lånebeløpet er det samme. Renten på forbrukslån kan variere fra låntaker til låntaker, og effektiv rente kan være høyere enn nominell rente. Spennet viser hvorfor det er viktig å vurdere sitt eget tilbud og ikke legge for stor vekt på en generell renteopplysning.
Den gjennomsnittlige effektive renten på lån opptil 100 000 kroner i Norge var 13,71 prosent per november 2023. Eksemplet viser hvordan den effektive renten kan settes ved siden av den samlede kostnaden når du vurderer hva et lån innebærer.
Søknadsprosess og sammenligning av lånetilbud
Et lån uten sikkerhet vurderes ut fra opplysningene i søknaden og en kredittvurdering. Før du velger, bør du se på valuta, betalingsplan og lånevilkår.
Søknad og dokumentasjon
I søknaden oppgir du ønsket lånebeløp, inntekt og eksisterende gjeld. Finansforetak må dokumentere en forsvarlig kredittvurdering av inntekt, samlet gjeld og eventuell boligverdi som sikkerhet, ifølge Lovdata. Opplysningene gir grunnlag for vurderingen av betalingsevnen. Et lån på 100 000 kroner uten sikkerhet innebærer at långiveren ikke tar pant i personlige eiendeler. Les avtalevilkårene før du godtar tilbudet.
Norske forbrukere kan søke om lån i euro når långiveren tilbyr lån i denne valutaen. Utbetalingsvalutaen følger avtalen.
Søknadskrav og betalingsanmerkninger
I Norge må lånesøkere kredittsjekkes før et lån kan innvilges. Banker vurderer inntekt, samlet gjeld og betalingsevne. Finanstilsynets retningslinjer for utlånspraksis sier at låntakere ikke skal låne mer enn fem ganger bruttoinntekten. Banker krever vanligvis at søkeren er minst 20 år, mens enkelte godtar søkere fra 18 år.
Betalingsanmerkninger gjør det vanligvis svært vanskelig å få innvilget lån. Oppgi riktige opplysninger om økonomien din i søknaden.
Behandling og utbetaling
En søknad om usikret lån behandles etter at långiveren har vurdert opplysningene og gjennomført kredittsjekken. Søkere får vanligvis svar innen 24 timer, mens utbetaling ofte skjer etter 2 til 3 dager. Dette er vanlige tidsangivelser for søknader i Norge. Før du godtar, kontroller at avtalen samsvarer med søknaden, og at betalingsdatoene passer inn i økonomiplanen din.
Sammenligning av banker og lånetilbud
Hvilke banker og långivere tilbyr lån opptil 100 000 euro i Norge, avhenger av långivernes produkter og vurdering av søkeren. Ikke alle tilbyr lån i euro, og tilgjengelige lånebeløp og vilkår varierer.
Sammenlign tilbud med samme lånebeløp og nedbetalingstid. Se på betalingsplan, valuta, rentetype og vilkår for endringer i avtalen. Hvis lånet er i euro og inntekten i kroner, kan valutakursendringer påvirke hvor mange kroner du trenger til betalingene. Vurder også om avtalen åpner for ekstra innbetalinger eller førtidig innfrielse. Et uforpliktende tilbud gir deg et grunnlag for å gå gjennom disse punktene før du bestemmer deg.
Kostnad og månedlige avdrag på 100 000 kroner
Et lån på 100 000 kroner krever en betalingsplan som fungerer med økonomien din gjennom hele avtaleperioden. Se på forfallsdato, hvor ofte avdragene trekkes, og hvordan betalingene passer med tidspunktet du vanligvis får inntekt. En plan som stemmer med den månedlige pengestrømmen, er enklere å følge i praksis.
Før avtalen starter, gå gjennom disse punktene:
- Finn forfallsdatoen og legg den inn i kalenderen.
- Kontroller hvilken konto som brukes til betaling.
- Planlegg hvordan du følger opp hver termin.
- Avklar hvordan ekstra innbetalinger registreres.
Lag en fast rutine for å følge med på betalingene. Du kan for eksempel kontrollere kontoen etter lønnsutbetaling og før neste forfallsdato. Da oppdager du tidlig om en betaling mangler, eller om tidspunktet kolliderer med andre faste trekk. Kalenderpåminnelser eller en egen oversikt kan gjøre oppfølgingen mer systematisk.
Hvis inntekten eller betalingsdatoen endrer seg, bør du gå gjennom planen på nytt. Se hvilke forpliktelser som forfaller i samme periode, og hvordan de påvirker pengene du har tilgjengelig. En tydelig oversikt gjør det lettere å prioritere avdrag uten å miste kontroll over andre nødvendige betalinger. Ikke baser planen på én enkelt måned, vurder også hvordan den fungerer ved vanlige variasjoner i økonomien.
Ved ekstra innbetaling bør du få avklart hvordan beløpet føres i nedbetalingsplanen. Kontroller etterpå at oversikten viser riktig saldo og kommende forfallsdatoer. Ta vare på betalingsbekreftelser sammen med avtalen, slik at du finner dokumentasjonen senere. En oppdatert oversikt gjør det enklere å følge lånet fra første termin til siste og holde de avtalte betalingene på rett spor.
LCABANK: Fleksibel finansiering opptil 100 000 €
LCABANK tilbyr fleksibel finansiering for deg som vurderer et større lånebehov eller vil planlegge investeringer. Når du har sett på nedbetalingstid, renter og månedlige avdrag, kan du vurdere om finansieringen passer økonomien og formålet ditt.
Tilbudet omfatter lån på opptil 100 000 euro. For bolig og investeringer finnes også egne finansieringsmuligheter. Bedrifter kan vurdere kredittlinjer for SMB-er og oppstartsbedrifter, mens bilfinansiering kan være aktuelt ved kjøp av bil. Behovet og lånets formål avgjør hvilket alternativ som er relevant.
Før du går videre, lag en oversikt over ønsket lånebeløp, inntekt og eksisterende forpliktelser. Bruk den når du vurderer vilkår og betalingsevne. Ta kontakt med LCABANK for å drøfte finansiering som passer planene dine.
Ta neste steg med et tydelig finansieringsbehov
Før du går videre med lån opptil 100 000 euro, avklar hva finansieringen skal løse, og hvilken betalingsplan som passer økonomien din. Et tydelig formål gjør det enklere å vurdere relevante vilkår og se om løsningen støtter planene dine på kort og lang sikt.
LCABANK tilbyr fleksibel finansiering, boliglån og finansiering av investeringer. For små og mellomstore bedrifter og oppstartsbedrifter finnes også kredittlinjer som kan være aktuelle når virksomheten trenger finansiering til videre utvikling. LCABANK arbeider med finansieringsbehov for både privatpersoner og bedrifter. Et godt valg starter med en realistisk vurdering av behov, økonomi og låneformål.
Når du er klar til å utforske mulighetene, kan du ta kontakt med LCABANK og beskrive hva du ønsker å finansiere. Kontakt LCABANK om lånemuligheter, og ta et konkret steg mot en løsning som passer planene dine.
Ofte stilte spørsmål
Hvor mye må jeg betale per måned?
Månedsbeløpet avhenger av lånebeløp, rente, løpetid og avtalte gebyrer. Lengre løpetid kan gi lavere terminbeløp, men rentene løper over flere terminer. Bruk lånekalkulatoren til å prøve ulike beløp og løpetider. Velg en beregning som tar høyde for økonomien din også dersom andre utgifter endrer seg.
Hvor raskt får jeg svar på søknaden?
LCABANK oppgir at søkere får svar innen 24 timer. Svartid og utbetaling er to forskjellige steg: etter svaret kan det fortsatt gjenstå avtaleinngåelse og behandling før pengene utbetales. Ha opplysninger om inntekt og gjeld klare når du søker. Det gjør det enklere å gi et fullstendig bilde av økonomien.
Kan man få lån uten sikkerhet?
Ja, forbrukslån er en type lån uten sikkerhet. Det betyr at lånet ikke er knyttet til pant i bolig eller andre eiendeler. Långiveren vurderer i stedet søknaden og økonomien din. Et slikt lån passer ikke automatisk til alle formål, så vurder lånebeløp og månedlig betaling opp mot behovet før du søker.
Bør jeg velge fast eller flytende rente?
Fast rente gir en avtalt rente i perioden avtalen gjelder, mens flytende rente kan endres. Fast rente kan gjøre betalingene mer forutsigbare. Utviklingen med flytende rente avhenger av hvordan rentenivået endrer seg. Sammenlign vilkårene for begge alternativene, og vurder hvor mye fleksibilitet budsjettet ditt tåler.
Hva er kravene for å få lån på opptil 100 000 euro i Norge?
Kravene avhenger av långiver og lånetype. Søknaden vurderes blant annet ut fra inntekt, samlet gjeld og betalingsevne, og lånesøkere kredittsjekkes før innvilgelse. Finanstilsynets retningslinjer for utlånspraksis sier at samlet gjeld ikke skal overstige fem ganger bruttoinntekten. For lån i euro bør du også vurdere hvordan valutakursen påvirker betalingene i kroner.
Hvilken effektiv rente og hvilke gebyrer gjelder for store lån i Norge?
Det finnes ikke én effektiv rente eller én gebyrstruktur som gjelder for alle store lån. Renten fastsettes individuelt, og gebyrene følger låneavtalen. Les tilbudet for å se effektiv rente, etableringskostnader, eventuelle termingebyrer og samlet tilbakebetaling. Sammenlign tilbud med samme lånebeløp og løpetid, slik at forskjeller i vilkårene blir tydelige.
Ofte stilte spørsmål
Månedsbeløpet avhenger av lånebeløp, rente, løpetid og avtalte gebyrer. Lengre løpetid kan gi lavere terminbeløp, men rentene løper over flere terminer. Bruk lånekalkulatoren til å prøve ulike beløp og løpetider. Velg en beregning som tar høyde for økonomien din også dersom andre utgifter endrer seg.