Fleksibel finansiering for privatpersoner
Før du søker om lån, bør du avklare hvor mye du trenger, hva finansieringen skal brukes til, hvilken dokumentasjon du må legge fram, og hvordan du skal betale tilbake. En enkel søknad er ikke nok hvis lånerammen eller avdragene ikke passer økonomien din. Når du vurderer fleksibel finansiering som privatperson, er det derfor viktig å forstå vilkårene og behovet for egenkapital før du går videre. Her får du oversikt over hva långivere vanligvis vurderer, hvordan økonomien din kan påvirke lånebeløpet, og hvilke bruksområder som kan passe ulike finansieringsformer. Vi ser også på tilbakebetaling og praktiske forhold du bør ha kontroll på før du søker, slik at du kan ta et gjennomtenkt valg.
Viktige punkter
- Samle relevant dokumentasjon og få oversikt over egenkapitalen før du søker.
- Vurder lånebeløpet ut fra formålet med finansieringen og økonomien din.
- Velg finansiering som passer bruken, enten det gjelder investeringer eller likviditet.
- Se på avdragene og vilkårene for ekstra nedbetaling før du bestemmer deg.
Innholdsfortegnelse
Dokumentasjon og egenkapital ved søknad
Start med å avklare formålet, ønsket lånebeløp og hvordan avdragene passer inn i økonomien din. Et privatlån er uten sikkerhet, så du stiller ikke eiendeler som pant. Egenkapital er likevel relevant ved boligkjøp eller investeringer. Oppsparte midler kan redusere hvor mye du trenger å låne. Ta også høyde for faste betalinger, slik at nedbetalingen ikke går på bekostning av nødvendige utgifter. Sett gjerne opp månedlige inntekter og betalinger før du sender søknaden.
Samle dokumentasjon som gir et tydelig bilde av betalingsevnen din. Det kan omfatte opplysninger om inntekt, faste utgifter, eksisterende lån og formålet med finansieringen. Banken bruker informasjonen i søknaden til å vurdere økonomien din og hvilken låneramme som kan passe. Oppgi tallene nøyaktig, og sørg for at dokumentene gjelder samme periode. Søker du om finansiering til en investering, beskriv hva lånet skal dekke. En ryddig søknad gjør det enklere å vurdere opplysningene samlet: Beskriv behovet, legg fram økonomiske opplysninger, og send inn relevante vedlegg.
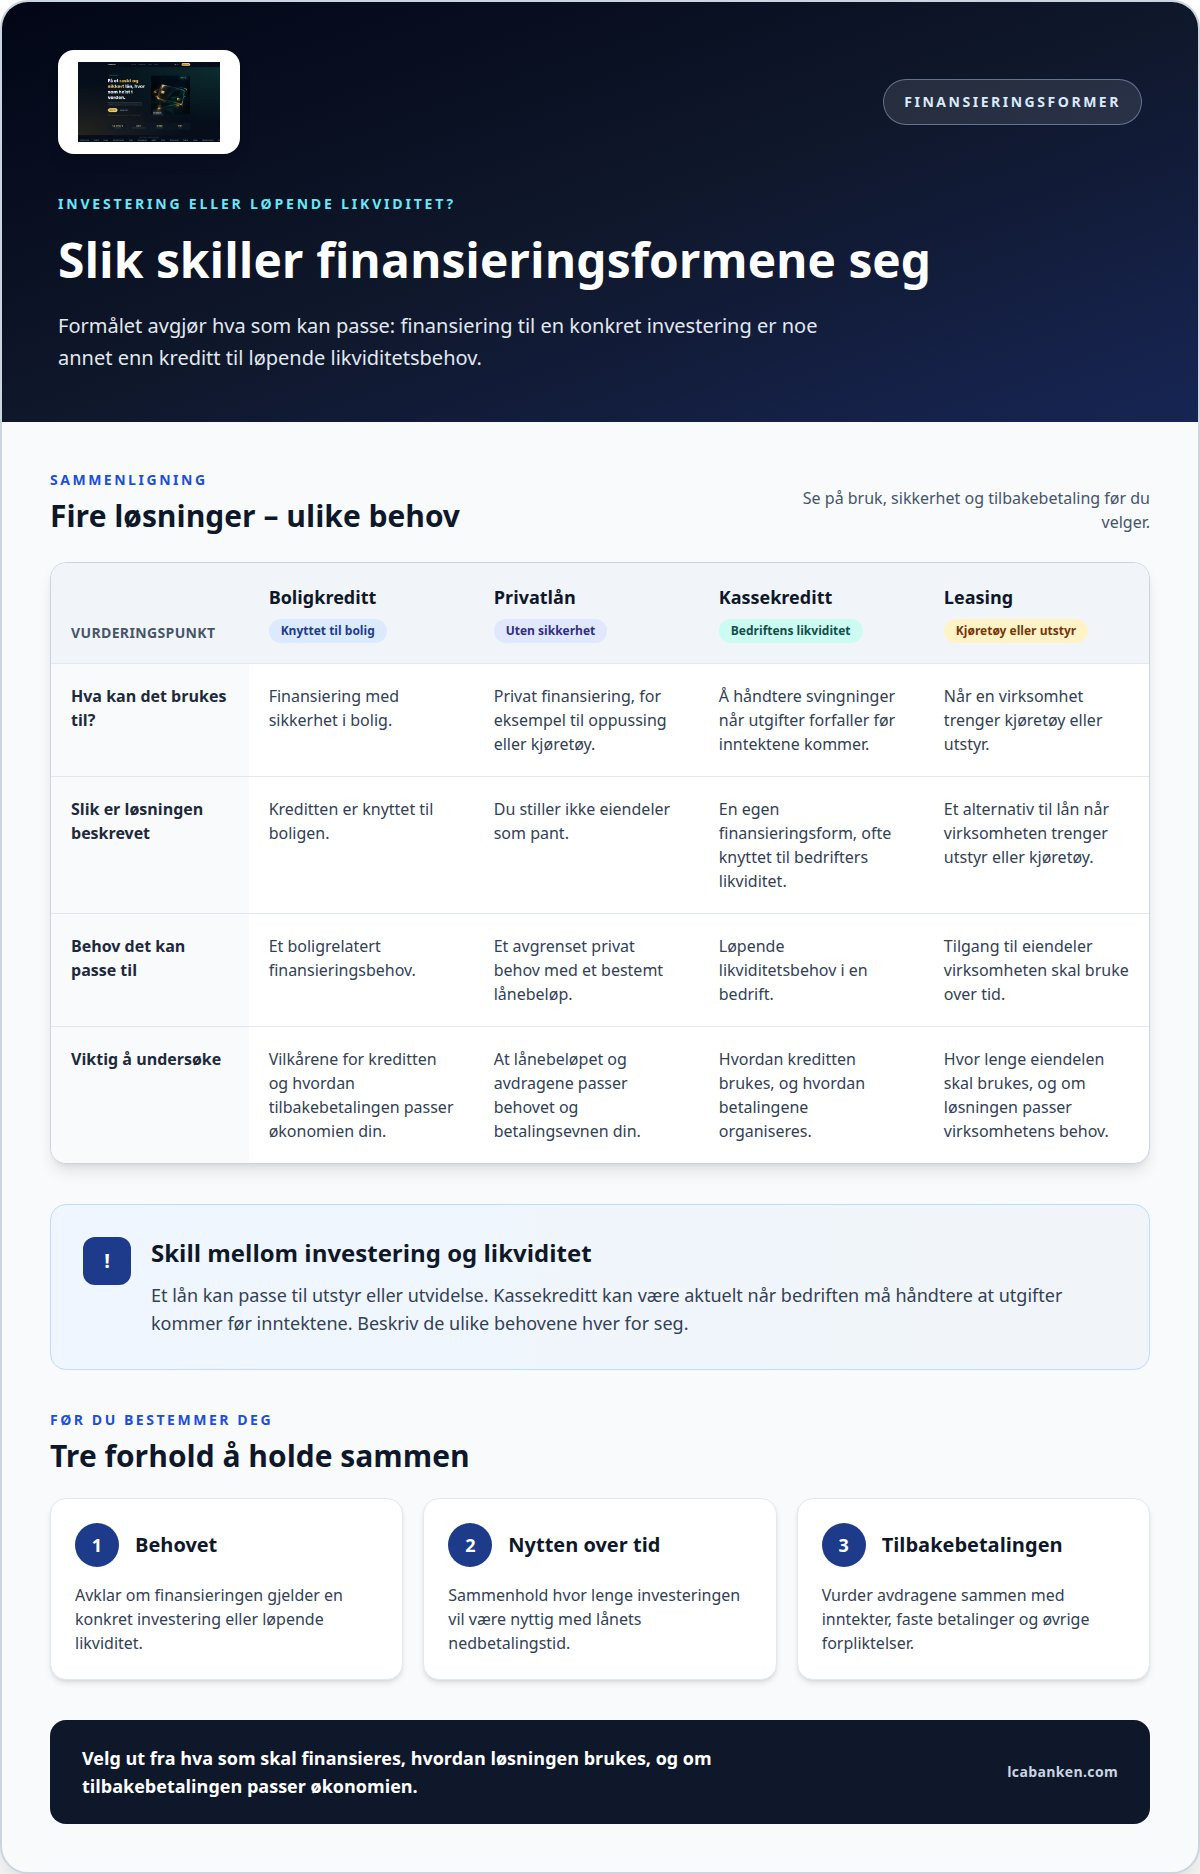
Søknadsprosessen går fra innsending til vurdering, tilbud og eventuell utbetaling. Behandlingstiden avhenger av hvor raskt opplysningene kan vurderes, og om det trengs mer dokumentasjon. Les vilkårene før du godtar tilbudet, særlig lånebeløp, rente, nedbetalingstid og avdrag. Utbetaling kan gjennomføres etter långiverens rutiner når avtalen er godkjent. Ikke planlegg en betaling eller et kjøp ut fra en antatt utbetalingsdato. Kassekreditt er en egen finansieringsform, ofte knyttet til bedrifters likviditet, og må ikke forveksles med et privatlån.
Hvordan påvirker fleksibel finansiering kredittscore og gjeldsgrad? En lånesøknad kan føre til en kredittsjekk, mens ny gjeld påvirker hvor stor del av inntekten som går til gjeldsbetaling. Vurder derfor avdragene sammen med eksisterende forpliktelser før du søker. Kredittvurderingen bygger på opplysningene i søknaden, betalingsevnen din og den samlede gjelden. Unngå å søke om mer enn formålet krever, og planlegg hvordan du skal håndtere avdragene gjennom hele perioden. Når du har gått gjennom dokumentasjon, egenkapital og tilbakebetaling, har du et bedre grunnlag for å ta en beslutning.
Lånebeløp og finansieringsrammer
Riktig låneramme avhenger av formålet, økonomien din og hvor mye du faktisk trenger. Vurder lånebeløp, tilgjengelig kreditt og tilbakebetaling samlet.
Kredittramme og lånebeløp
I Norge finnes ulike former for fleksibel finansiering, blant annet lån med sikkerhet i bolig og privatlån. Norges Bank bruker «fleksilån» og «boligkreditt» som eksempler på navn på denne lånetypen. Et privatlån er derimot uten sikkerhet. Velg løsning etter formålet, og vurder om du trenger tilgang til en ramme eller et bestemt lånebeløp.
En kredittramme gir tilgang til kreditt innenfor en avtalt grense, men det betyr ikke at du bør bruke hele rammen. Beregn behovet ut fra konkrete utgifter, og vurder hvor mye du kan betale tilbake hver måned. Når du sammenligner tilbud, undersøk hvordan rentene beregnes og hvilke vilkår som gjelder for brukt kreditt.
Nedbetalingstid og lånebetingelser
Nedbetalingstiden påvirker hvor lenge lånet løper, og hvor store betalingene blir hver måned. En lengre periode kan gi lavere avdrag per betaling, men gjelden følger deg lenger. Be om en betalingsplan som viser avdrag og renter gjennom hele perioden. Da ser du hvordan lånet passer med inntektene dine og øvrige forpliktelser.
Renter og lånebetingelser varierer med finansieringsformen og den økonomiske situasjonen din. Les avtalen for å forstå når renter påløper, når avdrag forfaller, og hvilke regler som gjelder ved ekstra innbetalinger. Sammenlign den samlede tilbakebetalingen og hvor fleksible vilkårene er, ikke bare beløpet du får utbetalt.
Forskjellen mellom fleksilån, forbrukslån og kredittkort handler særlig om sikkerhet og hvordan kreditten brukes. Boligkreditt er knyttet til boligen, mens et privatlån ikke krever at du stiller eiendeler som sikkerhet. Kredittkort gir en egen kredittramme for kortbruk.
I Norge tilbyr banker og finansieringsselskaper ulike låne- og kredittformer. Hvilke alternativer som passer, avhenger av formål, sikkerhet og betalingsevne. Gå gjennom vilkårene for hver løsning før du velger, og bruk finansieringsoversikten som et neste steg i vurderingen.
Bruk av lån til investeringer og likviditet
Lån kan finansiere konkrete investeringer eller planlagte utgifter. For privatpersoner kan det for eksempel være boligoppussing eller et kjøretøy. Bedrifter kan bruke finansiering til utstyr, vekst eller drift. Før du velger løsning, skill mellom et engangsbehov og løpende likviditet. Formålet påvirker hvilken finansieringsform som passer, og hvordan nedbetalingstiden bør tilpasses bruken.
Ved en investering bør du beskrive hva lånet skal finansiere, og hvilken nytte du forventer. Du kan for eksempel skille mellom nødvendige tiltak i boligen og oppgraderinger som kan vente. Vurder også hvor lenge investeringen vil være nyttig, sammenlignet med lånets nedbetalingstid. Hvis lånet løper lenger enn investeringen gir nytte, kan det bli vanskeligere å håndtere de økonomiske vilkårene. En enkel plan med formål, forventede inntekter og avdrag gir et bedre beslutningsgrunnlag.
For en bedrift kan finansiering støtte driften når utgifter forfaller før inntektene kommer. Kassekreditt kan dekke slike svingninger i likviditeten, mens et lån kan passe bedre til utstyr eller utvidelse. Leasing er også et alternativ når virksomheten trenger kjøretøy eller utstyr. Velg ut fra hva som skal finansieres, hvor lenge eiendelen skal brukes, og om inntektene kan dekke avdragene. Skill driftsbehov fra investeringer i søknaden.
Markedsplassfinansiering kobler låntakere med investorer gjennom en formidlingsplattform. For investorer handler vurderingen om å forstå lånets formål, risiko, tilbakebetaling og betingelser før de binder kapital. Låntakeren bør undersøke hvem som fastsetter vilkårene, hvordan betalingene organiseres, og hva som skjer ved forsinkelse. Ikke legg til grunn at denne finansieringsformen gir raskere tilgang eller bedre vilkår enn et ordinært lån.
Bruk denne rekkefølgen når du vurderer finansiering: Avgrens behovet, knytt lånet til et konkret formål, og sammenhold forventet nytte med avdragene. En bedrift som skal investere i utstyr, bør vurdere utstyrets brukstid opp mot nedbetalingstiden. En privatperson bør undersøke om boliginvesteringen støtter langsiktige planer. Les betingelsene før du bestemmer deg, og velg en løsning som passer både økonomien og formålet.
Månedlig tilbakebetaling og førtidig innfrielse
Vurder månedsbeløpet opp mot inntekter, faste utgifter og eksisterende gjeld. Et lån som virker håndterbart når du søker, kan bli krevende hvis andre utgifter øker. Sett derfor opp et enkelt månedsbudsjett før du søker om finansiering. Trekk faste betalinger fra inntektene, og vurder hvor mye du kan bruke på avdrag uten å presse økonomien. Ta også høyde for uregelmessige utgifter, som forsikring eller vedlikehold.
Nedbetalingstiden påvirker både størrelsen på avdragene og hvor lenge du har gjeld. En lengre periode fordeler tilbakebetalingen over mer tid, mens en kortere periode krever større avdrag underveis. Les betalingsplanen nøye. Den bør vise forfallsdatoer, renter og hvordan hver betaling påvirker restbeløpet. Sammenlign planen med datoene du får inntekt, slik at betalingsdagene passer med økonomien din gjennom måneden.
Førtidig innfrielse betyr at du betaler hele eller deler av restgjelden før avtalt tid. Les låneavtalen for å forstå vilkårene, og finn ut hvordan en ekstra innbetaling påvirker det du skylder videre. Be om en oppdatert betalingsoversikt før du betaler ekstra. Da ser du om innbetalingen reduserer løpetiden, framtidige avdrag eller begge deler. Ikke gå ut fra at alle avtaler behandler ekstra betalinger likt.
Vurder sikkerhet og låneform før du velger hvordan du skal betale tilbake. Med et privatlån stiller du ikke eiendeler som sikkerhet, mens boligfinansiering kan være knyttet til boligen. Leasing er en annen løsning for bedriften din når behovet gjelder kjøretøy eller utstyr, og følger egne avtalevilkår. Beskriv derfor formålet tydelig i søknaden. Tilpass nedbetalingstiden til hvor lenge investeringen skal brukes, og kontroller at avdragene fortsatt passer hvis økonomien endrer seg.
Før du godtar avtalen, gå gjennom tre punkter: månedsbeløpet, betalingsdatoen og vilkårene for førtidig innfrielse. Sammenhold dem med budsjettet og andre forpliktelser. Planlegger du ekstra innbetalinger, ta det med i vurderingen fra starten. En realistisk betalingsplan gir et tydelig grunnlag for beslutningen.
En kampanje på siden gjelder lån med en løpetid på 6 måneder, og kampanjeteksten oppgir at den første måneden er gratis. Bedriftslån med fast rente gir forutsigbare månedlige låneutgifter i avtaleperioden.
LCABANK tilbyr fleksibel finansiering for privatpersoner som vil vurdere lånemuligheter ut fra egne planer og økonomi. Tilbudet kan passe når du har avklart formålet, ønsket låneramme og hvordan tilbakebetalingen skal passe inn i budsjettet.
Ved boligbehov kan boliglån og finansiering av investeringer være aktuelle løsninger. LCABANK tilbyr bilfinansiering ved bilkjøp, og kredittlinjer for små og mellomstore bedrifter og oppstartsbedrifter. Velg finansiering ut fra hva du skal dekke, og les vilkårene nøye før du bestemmer deg.
Ta kontakt med LCABANK for å drøfte finansieringsbehovet ditt.
Gjør neste finansieringsvalg med tydelig retning
Et finansieringsbehov kan endre seg når planene utvikler seg. Tenk derfor gjennom hva du ønsker å oppnå når finansieringen er på plass. Når du vurderer fleksibel finansiering som privatperson, kan neste steg være å formulere målet tydelig. Det gir retning når du skal vurdere løsninger og vilkår.
Ta med spørsmålene som er viktigst for beslutningen din. Hvordan passer avtalen med planene framover? Hvilke vilkår vil du forstå bedre? LCABANKs finansieringsteam kan bidra med fagkunnskap og informasjon om finansieringsmuligheter. Bruk samtalen til å få et klarere grunnlag for vurderingen, uten å forplikte deg før du er klar.
Kontakt LCABANK om finansiering, og ta neste steg med en tydelig plan.
Ofte stilte spørsmål
Hva bør du være oppmerksom på før du søker om lån?
Kontroller at låneformålet er tydelig, og at du ikke søker om mer enn planen krever. Se etter vilkår som påvirker muligheten til å endre avtalen, for eksempel om avdragene kan justeres. Hvis du vurderer å samle flere økonomiske behov i én søknad, skill dem fra hverandre først. Da blir det enklere å avgjøre hva som haster, og hva som kan vente.
Hva er et privatlån og hva kan et privatlån brukes til?
Et privatlån er knyttet til privatøkonomien din, og bruken avhenger av låneavtalen. Det kan for eksempel dekke en større reparasjon hjemme eller en planlagt utgift som ikke kan utsettes. Skriv ned hva beløpet skal brukes til, og vurder om formålet er viktig nok til å ta på seg månedlige avdrag. Finansiering av virksomhet bør vurderes separat fra privatøkonomien.
Hva er kravene for å få fleksibel finansiering som privatperson?
Långiveren vurderer om økonomien din gir rom for å håndtere lånet. Opplysninger om inntekt, faste utgifter, eksisterende gjeld og ønsket beløp danner grunnlag for vurderingen. Sørg derfor for at søknaden er fullstendig og gjenspeiler den økonomiske situasjonen din. Kravene varierer med finansieringsformen og långiverens vurdering. Samle relevante opplysninger før innsending, slik at vurderingen bygger på et tydelig bilde av økonomien.
Hva er vanlig rente, gebyrer og effektiv rente på fleksibel finansiering?
Det finnes ikke én rentesats som gjelder for all fleksibel finansiering. Rentevilkårene avhenger blant annet av finansieringsform, lånebeløp og nedbetalingstid. Effektiv rente gir et felles grunnlag for å sammenligne tilbud. Se den i sammenheng med betalingsplanen, og sammenlign tilbud med samme beløp og løpetid. Da får du et mer relevant bilde av forskjellene mellom avtalene.
Hvordan søker man om fleksibel finansiering som privatperson?
Begynn med å avgrense formålet og beløpet du trenger. Fyll deretter ut søknaden med opplysninger om økonomien din og finansieringen du ønsker. Långiveren vurderer informasjonen og kan be om dokumentasjon som underbygger opplysningene. Når du får et tilbud, les avtalen før du godtar den. Kontroller at betalingsplanen passer med datoene du vanligvis får inntekt, slik at det blir enklere å følge forfallene.
Hvor raskt får man svar og utbetaling på en søknad?
Tiden fra søknad til utbetaling varierer med hvor raskt opplysningene behandles, og når avtalen godkjennes. Et svar betyr ikke nødvendigvis at pengene er utbetalt. Ikke planlegg en større betaling før utbetalingen er gjennomført. Har du en bestemt betalingsfrist, ta den med i planleggingen, og sørg for at søknaden beskriver formålet tydelig.
Ofte stilte spørsmål
Kontroller at låneformålet er tydelig, og at du ikke søker om mer enn planen krever. Se etter vilkår som påvirker muligheten til å endre avtalen, for eksempel om avdragene kan justeres. Hvis du vurderer å samle flere økonomiske behov i én søknad, skill dem fra hverandre først. Da blir det enklere å avgjøre hva som haster, og hva som kan vente.