Internasjonale lån: Bør du låne i lokal valuta eller norske kroner
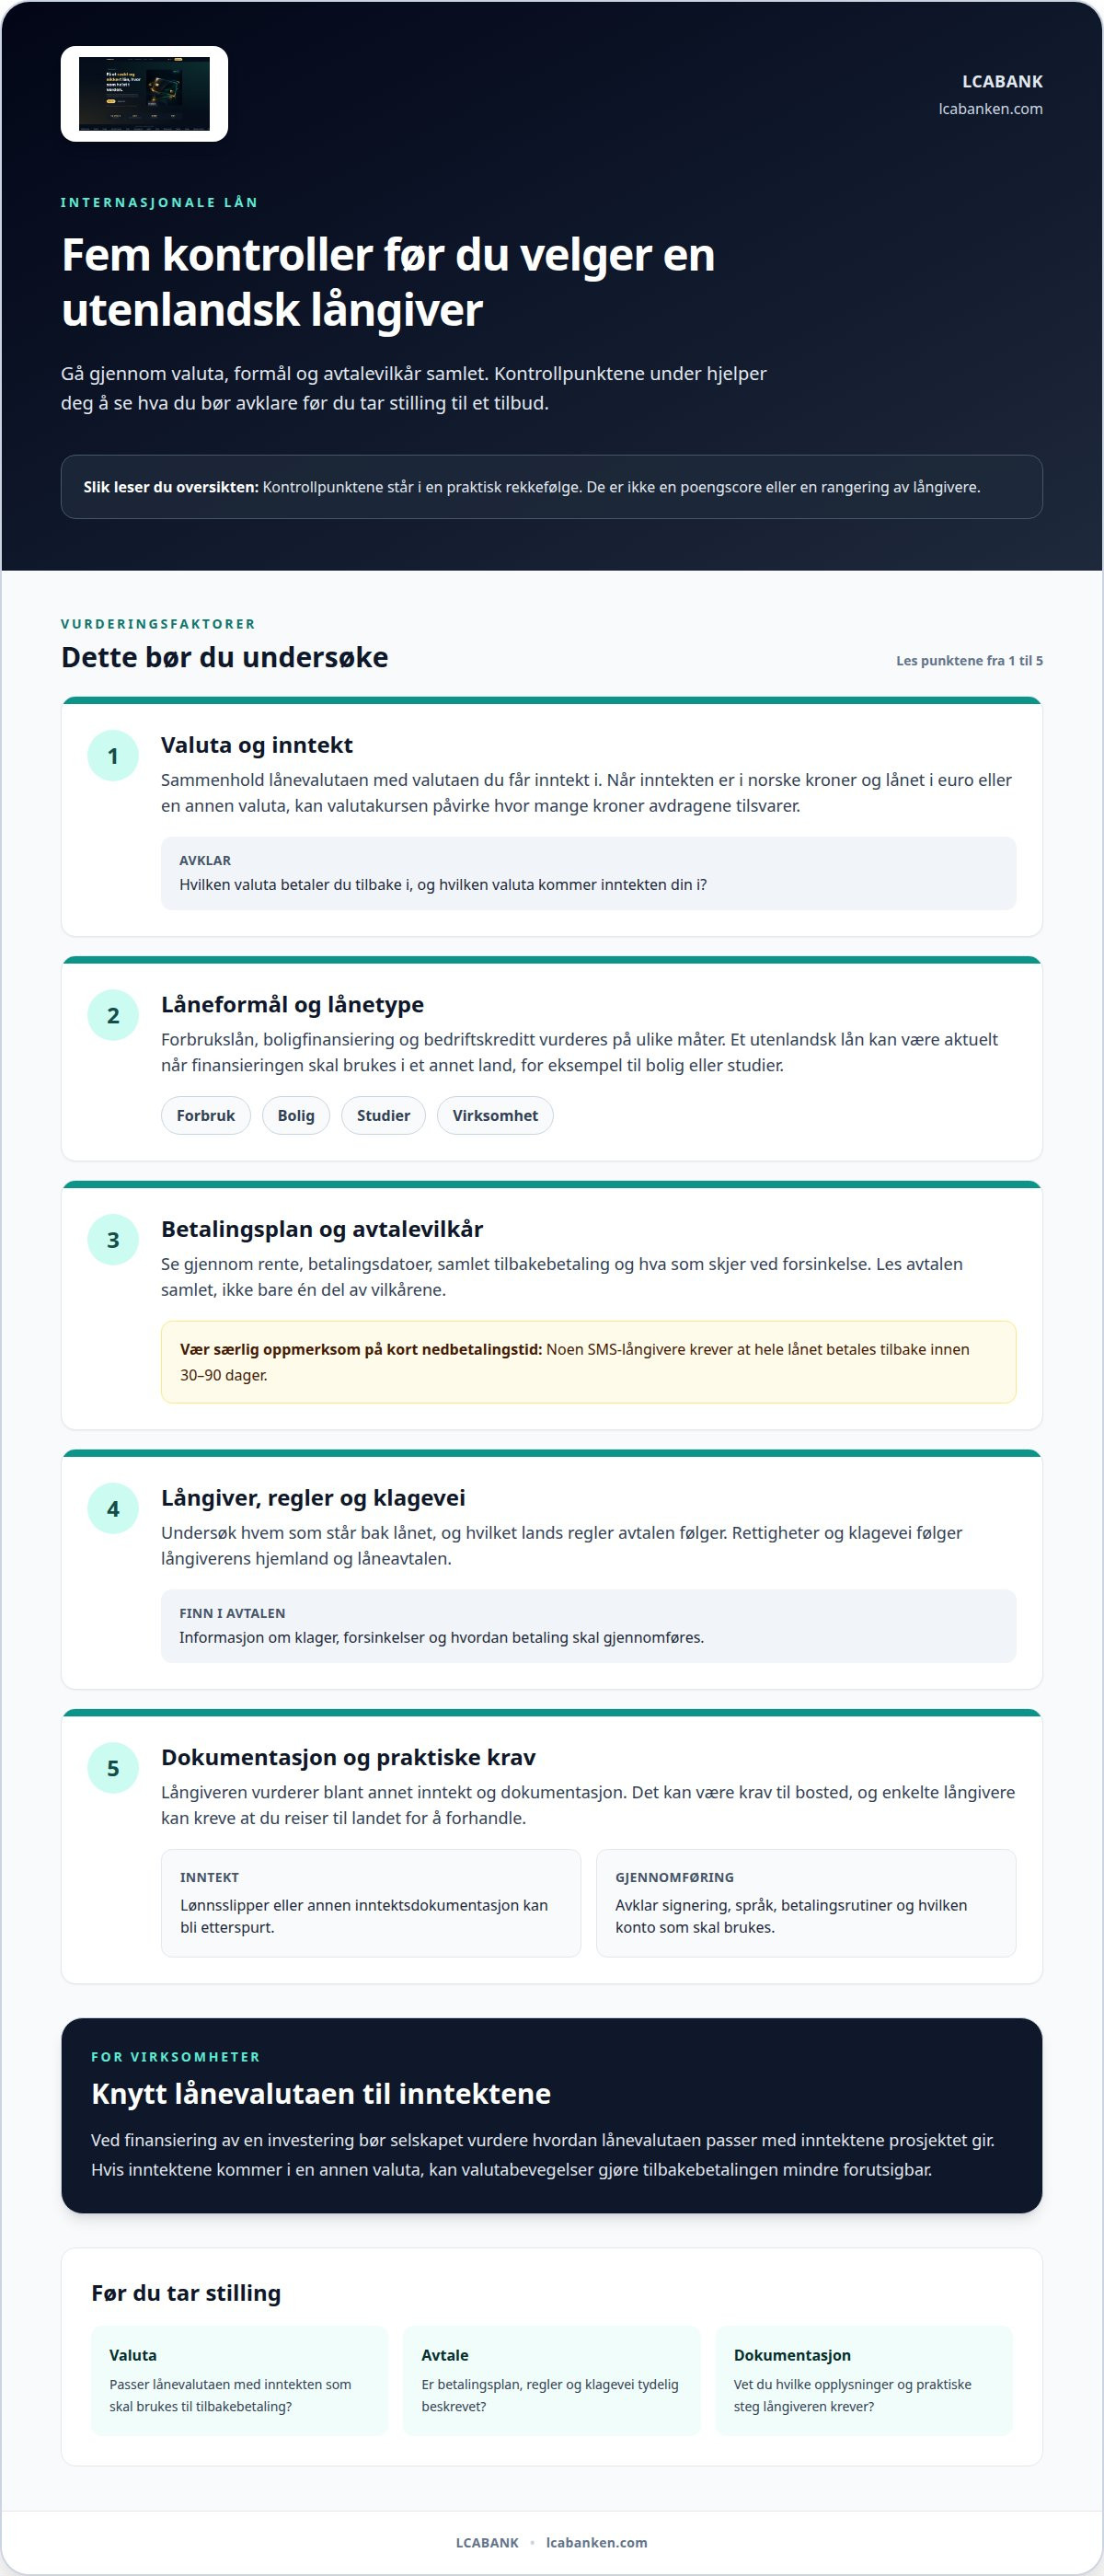
Norske kroner er ikke automatisk det tryggeste valget. Ved internasjonale lån bør valutaen passe med inntekten du skal bruke til tilbakebetaling, fordi valutakursen kan påvirke hvor mye gjelden tilsvarer i kroner.
Renten alene gir ikke hele bildet. Vurder også lånevilkår og betalingsplan før du velger. Her får du vite hva du bør undersøke om valuta, utenlandske långivere, gjeldsslette og søknad om forbrukslån fra utlandet, slik at du kan vurdere hvilken løsning som passer økonomien og formålet ditt.
Viktige punkter
- Avklar låneformålet og vurder om långiverens krav passer økonomien og situasjonen din.
- Skill mellom forbrukslån, boligfinansiering og bedriftskreditt, siden formålet påvirker vilkår og dokumentasjon.
- Vurder renter, gebyrer og tilbakebetalingsvilkår samlet før du tar stilling til et tilbud.
- Forstå forskjellen mellom gjeldsslette og omgjøring av studielån til stipend før du planlegger tilbakebetalingen.
Innholdsfortegnelse
Forbrukslån: kan man søke lån fra utlandet?
Det kan være mulig å søke lån fra en utenlandsk bank som bosatt i Norge, men kravene avhenger av långiveren og låneformålet. Forbrukslån, utenlandsstudier og boligkjøp vurderes på ulike måter.
Grunner til å søke lån fra utlandet
Et utenlandsk lån kan være aktuelt når finansieringen skal brukes i et annet land, for eksempel til bolig eller studier. Du kan ønske et lån i valutaen som passer til utgiftene eller inntektene dine der.
Valutaen betyr noe: Lån til bolig i utlandet tas normalt opp i landets lokale valuta. Hvis inntekten din er i norske kroner, kan valutakursen påvirke hvor mye du trenger for å betale avdragene. Vurder derfor inntekt og tilbakebetaling samlet.
Krav ved lån fra utenlandske banker
Hvilke krav gjelder for å få lån fra en utenlandsk bank som bosatt i Norge? Långiveren vurderer blant annet inntekt og dokumentasjon, og kan kreve at du reiser til landet for å forhandle. Digitale signeringsløsninger kan være en del av søknadsprosessen.
Dokumenter inntekten slik banken ber om. Långivere ber ofte om lønnsslipper eller annen dokumentasjon på inntekt fra de to foregående månedene. De fleste norske forbrukerbanker krever norsk bostedsadresse. Utenlandske banker kan også stille krav til bosted og valuta.
Skal du studere utenfor Norden, må du normalt ta fag tilsvarende minst 30 studiepoeng per semester for å få støtte til enkeltemner. Nettstudier gir bare rett til lån til skolepenger når studiet er i et annet EØS-land. Søknadsfrister varierer med studiested og støtteordning, så planlegg dokumentasjonen før semesteret starter.
Hvilke regler gjelder for skatt og rapportering av lån fra utlandet i Norge? Et utenlandsk lån fritar deg ikke fra norske skatte- og rapporteringsregler. Skill mellom lånebeløp, renter og eventuell utenlandsk inntekt, og avklar hvordan hvert forhold skal rapporteres i din situasjon.
Ved refinansiering av bolig i utlandet kan sikkerheten være avgjørende. Norske banker tilbyr normalt opplåning på boligen du allerede eier i Norge, fordi få tilbyr lån med pant i en utenlandsk bolig. Sammenlign derfor sikkerhet, valuta og tilbakebetaling før du velger løsning.
Betingelser knyttet til lån og gjeldsslette
Vilkårene avgjør hvor mye du må betale, hvordan långiveren vurderer risiko, og om gjeld kan gjøres om eller slettes. Les derfor søknaden og avtalen samlet, ikke bare rentesatsen.
Hvilke regler for forbrukerbeskyttelse og klagemuligheter gjelder ved lån fra utenlandske långivere? Rettigheter og klagevei følger långiverens hjemland og låneavtalen. Les delen om klager før du signerer, og send en eventuell klage skriftlig til långiveren med kopi av avtale og betalingshistorikk.
Hvordan påvirker internasjonale lån kredittscore og betalingsanmerkninger i Norge? Et utenlandsk lån gir ikke i seg selv en betalingsanmerkning. Norsk kredittscore bygger på opplysninger som inngår i norsk kredittvurdering, mens betalingsproblemer kan få følger gjennom innkreving og rapportering.
Ved boligkjøp i utlandet vurderer norske banker også samlet gjeld opp mot inntekt. Samlet gjeld kan ikke være høyere enn fem ganger inntekten, og banken beregner lånet med en renteoppgang på tre prosentpoeng. Dette påvirker hvor mye du kan låne, selv om boligen ligger utenfor Norge.
Gjeldsslette betyr at hele eller deler av gjelden ettergis. Det er noe annet enn omgjøring av studielån til stipend. Når vilkårene er oppfylt, kan inntil 40 prosent av basislånet gjøres om. Studenter på bachelornivå må ha en offentlig godkjent grad som HK-dir gir generell godkjenning på minst 120 studiepoeng for å kvalifisere.
Utenlandsstudier har egne vilkår.
Internasjonale ordninger for statsgjeld følger andre regler enn personlige lån. Verdensbanken og IMF begynte å slette gjeld til de fattigste landene på 1990-tallet. Lån og gjeldsslette kan være knyttet til krav om økonomiske endringer, som privatisering eller redusert offentlig rolle. For den enkelte låntaker er det derfor avgjørende å skille mellom støtteordninger, ettergivelse og vanlig tilbakebetaling.
Internasjonale banker og private långivere
En bank i utlandet og en privat långiver vurderer søknader etter ulike vilkår. Banken kan kreve mer egenkapital og høyere rente når du ikke bor fast i landet. Private långivere tilbyr også kortvarige lån, men nedbetalingstiden kan være stram. Undersøk hvem som låner ut, hvilket lands regler avtalen følger, og hvordan lånet skal betales tilbake.
Forbrukslån fra utenlandske SMS-långivere kan ha renter på over 30-40 prosent. Alderskravet er ofte minst 18 eller 21 år, avhengig av långiveren. Noen krever at hele lånet betales tilbake innen 30-90 dager. Det kan gjøre lånet krevende dersom inntekten kommer månedlig, eller hvis pengene trengs til utdanning med utgifter fordelt over lengre tid.
Valutaen påvirker beløpet du faktisk må betale fra Norge. Lånet kan være oppgitt i euro eller en annen valuta, mens inntekten din er i kroner. Da kan valutakursen påvirke hvor mange kroner du trenger til avdragene. Vurder derfor både nedbetalingstid og valutarisiko, ikke bare summen du får utbetalt ved oppstart.
Før du søker, les låneavtalen og dokumentasjonen fra långiveren. Finn informasjon om valuta, rente, betalingsdatoer, samlet tilbakebetaling og hva som skjer ved forsinkelse. Se også etter eventuelle etablerings-, betalings- eller purregebyrer i vilkårene. Da blir det enklere å vurdere den reelle forpliktelsen overfor banken eller den private långiveren.
For selskaper er tydelige vilkår like viktige, men finansieringen må vurderes opp mot virksomhetens inntekter og planlagte bruk. Et selskap som låner i utlandet for å finansiere en investering, bør vurdere hvordan lånevalutaen passer med inntektene prosjektet gir. Hvis inntektene kommer i en annen valuta, kan valutabevegelser gjøre tilbakebetalingen mindre forutsigbar.
Ikke signer før du forstår hvordan avtalen fungerer i praksis. Noter hvem som mottar betalingene, hvilken konto som brukes, og hvilken dokumentasjon långiveren krever. Ved lån på tvers av landegrenser kan også språk og betalingsrutiner påvirke hvor lett det er å følge avtalen. En konkret gjennomgang av vilkårene gjør det enklere å sammenligne tilbud på samme grunnlag.
Hvilke typer internasjonale lån finnes for privatpersoner og bedrifter?
Lånetypen bør passe til formålet, enten du skal kjøpe bolig, finansiere et kjøretøy eller utvikle en virksomhet. For norske låntakere påvirker også valuta, sikkerhet og tilbakebetaling hvilken løsning som passer.
Boliglån kan være aktuelt ved kjøp av bolig i et annet land. Lån til utenlandsbolig tas normalt opp i valutaen som brukes der boligen ligger. Da bør du vurdere hvordan inntekten din står mot avdragene dersom du tjener penger i norske kroner. Utenlandske banker kan kreve 20-30 prosent egenkapital, avhengig av landet. Beløpet du må finansiere, påvirkes dermed både av boligens pris og långiverens krav.
Forbrukslån gir privatpersoner finansiering som ikke er knyttet til et bestemt boligkjøp. Ved lån fra utlandet må søknadsprosessen og dokumentasjonen oppfylle långiverens krav. Se særlig på lånevaluta, rente og betalingsplan. Et lån i euro kan bli dyrere å betjene i kroner hvis valutakursen endres. Kortsiktige lån kan også ha andre vilkår enn avtaler med lengre nedbetalingstid.
Studiefinansiering må skilles fra vanlige lån fra banker og private långivere. Støtte til utdanning i utlandet følger egne regler, mens et privat lån innebærer en avtale med en långiver. Før du velger, avklar om behovet gjelder skolepenger, levekostnader eller begge deler. Formålet påvirker hvilken dokumentasjon som er relevant, og hvor regelmessige innbetalingene blir.
Bedriftsfinansiering kan være et lån eller en kredittlinje for løpende behov. En bedrift som skal finansiere en investering i et annet land, bør om mulig tilpasse lånevalutaen til prosjektets inntekter. Hvis virksomheten tjener penger i norske kroner, men betaler gjeld i en annen valuta, kan valutakursen påvirke kontantstrømmen. Vurder også om behovet gjelder én investering eller kapital som skal brukes over tid.
Bilfinansiering er en egen lånetype for kjøp av kjøretøy. Sammenlign nedbetalingstid og betalingsplan med hvor lenge du planlegger å bruke bilen. Velg finansieringsform ut fra kjøpet og økonomien din, ikke bare lånebeløpet.
Skal du finansiere bolig, investeringer eller virksomhetsvekst, kan du se på finansieringsmulighetene som passer formålet.
LCABANK
LCABANK tilbyr finansiering til privatpersoner og bedrifter med ulike lånebehov. Når du vurderer lån på tvers av landegrenser, kan det være relevant å se på boliglån, finansiering av investeringer, bilfinansiering eller fleksibel finansiering. For SMB-er og oppstartsbedrifter tilbyr LCABANK også kredittlinjer.
Ta utgangspunkt i formålet, valutaen du mottar inntekt i, og hvordan tilbakebetalingen skal passe inn i økonomien. Dette gir et tydeligere grunnlag for å vurdere hvilken finansieringsform som er aktuell. LCABANK oppgir at søknader behandles i tråd med GDPR- og KYC-krav, og at svar gis innen 24 timer.
Ta kontakt med LCABANK for å drøfte finansieringsbehovet ditt.
Gjør valutavalget til en del av planen
Når du vurderer internasjonale lån, bør valutaen passe med inntekten du skal bruke til å betale lånet. Tenk også gjennom hvordan avdragene passer inn i økonomien hvis valutakursen endrer seg. Lånebeløpet er bare én del av vurderingen, sammen med formål, vilkår og tilbakebetaling.
Et nyttig neste steg er å beskrive hva finansieringen skal brukes til, og hvilken inntekt som skal dekke avdragene. LCABANK tilbyr blant annet boliglån og finansiering av investeringer, kredittlinjer for SMB-er og oppstartsbedrifter samt fleksibel finansiering. Selskapet tilbyr finansiering til ulike behov, men ikke alle løsninger passer for alle.
Hvis du ønsker å drøfte hvilket finansieringsbehov som passer med planene dine, kan du kontakte LCABANK om lån. Ta utgangspunkt i formålet ditt, så blir neste steg tydeligere.
Ofte stilte spørsmål
Bør jeg ta opp et lån i lokal valuta eller i norske kroner?
Velg valuta ut fra hvordan du faktisk skal betale lånet. Før du bestemmer deg, be om en betalingsplan med betalingsmåte, forfallsdato og valuta for belastningen. Da ser du hvordan avtalen fungerer i praksis, ikke bare hvilken valuta lånebeløpet er oppgitt i. Ta også med eventuelle inntekter du mottar i utlandet i vurderingen.
Er det et krav at man sier hvor man oppholder seg?
Oppgi oppholdssted når långiveren spør om det i søknaden. Bruk feltene riktig: fast bostedsadresse, postadresse og midlertidig opphold kan være forskjellige opplysninger. Hvis du oppholder deg i utlandet mens du søker, beskriv situasjonen korrekt. Da blir det enklere å forstå hvilke kontaktopplysninger og dokumenter søknaden krever.
Hva er lånevilkårene?
Lånevilkår beskriver hvordan lånet fungerer fra utbetaling til siste betaling. Se etter om renten kan endres, hvordan avdragene beregnes, og hva avtalen sier om ekstra innbetalinger eller forsinkelse. Oppbevar avtalen og betalingsplanen samlet, slik at du senere kan kontrollere at trekk og innbetalinger følger vilkårene du godtok.
Hva betyr internasjonale lån?
Internasjonale lån er finansiering der låneforholdet berører flere land, for eksempel fordi långiveren og låntakeren befinner seg i ulike land. Det kan også gjelde når lånet brukes til et kjøp eller en investering utenfor Norge. Undersøk derfor hvilket lands avtalevilkår som gjelder, og hvordan betalinger og dokumenter håndteres på tvers av landegrenser.
Hvilke banker og långivere tilbyr lån til nordmenn på tvers av landegrenser?
Utenlandske banker og private långivere kan tilby lån til personer som bor i Norge, men tilbud og søknadskrav varierer. Det finnes ingen felles ordning for alle land og långivere. Se etter långiverens juridiske navn og hvilket land avtalen hører til. Da blir det tydeligere hvem du inngår avtalen med, og hvilke regler vilkårene bygger på.
Hva er renten, gebyrene og totalkostnaden for internasjonale lån?
Totalkostnaden avhenger av renten, eventuelle gebyrer og nedbetalingsplanen. Be om en samlet oversikt over alle avtalte betalinger gjennom hele løpetiden. Sammenlign tilbud med samme lånebeløp og omtrent samme nedbetalingstid, slik at forskjellene blir tydeligere. Ved internasjonale lån bør du også undersøke hvilken valuta betalingene skal gjøres i.
Ofte stilte spørsmål
Velg valuta ut fra hvordan du faktisk skal betale lånet. Før du bestemmer deg, be om en betalingsplan med betalingsmåte, forfallsdato og valuta for belastningen. Da ser du hvordan avtalen fungerer i praksis, ikke bare hvilken valuta lånebeløpet er oppgitt i. Ta også med eventuelle inntekter du mottar i utlandet i vurderingen.